
收到了什么钱
把销售记录与收款对应起来,差异另作标记。
- 销售、订单及开票记录
- 银行与收款平台流水
- 退款、折扣及结算差额
昆明 · 经营资料汇流台
收款在不同平台,采购有不同单据,项目也有不同进度。先把经营资料放到一起,再把月度核对做清楚。
餐饮门店 / 商贸企业 / 服务项目
服务范围与交接方式,结合实际经营情况确认。
01 / 从零散到有序
账务核对需要业务背景。收集单据时,也把发生了什么、由谁支付、对应哪笔业务一起说明。
把销售记录与收款对应起来,差异另作标记。
采购、报销与工资资料分开放,保留用途说明。
已发生未收付的事项,也放入当月沟通清单。
同一笔业务的单据、资金和说明,相互对照。
查看协作顺序 ↓02 / 对照你的经营现场
以下为常见整理方向。多种业务并行时,可以把对应资料一起归集。
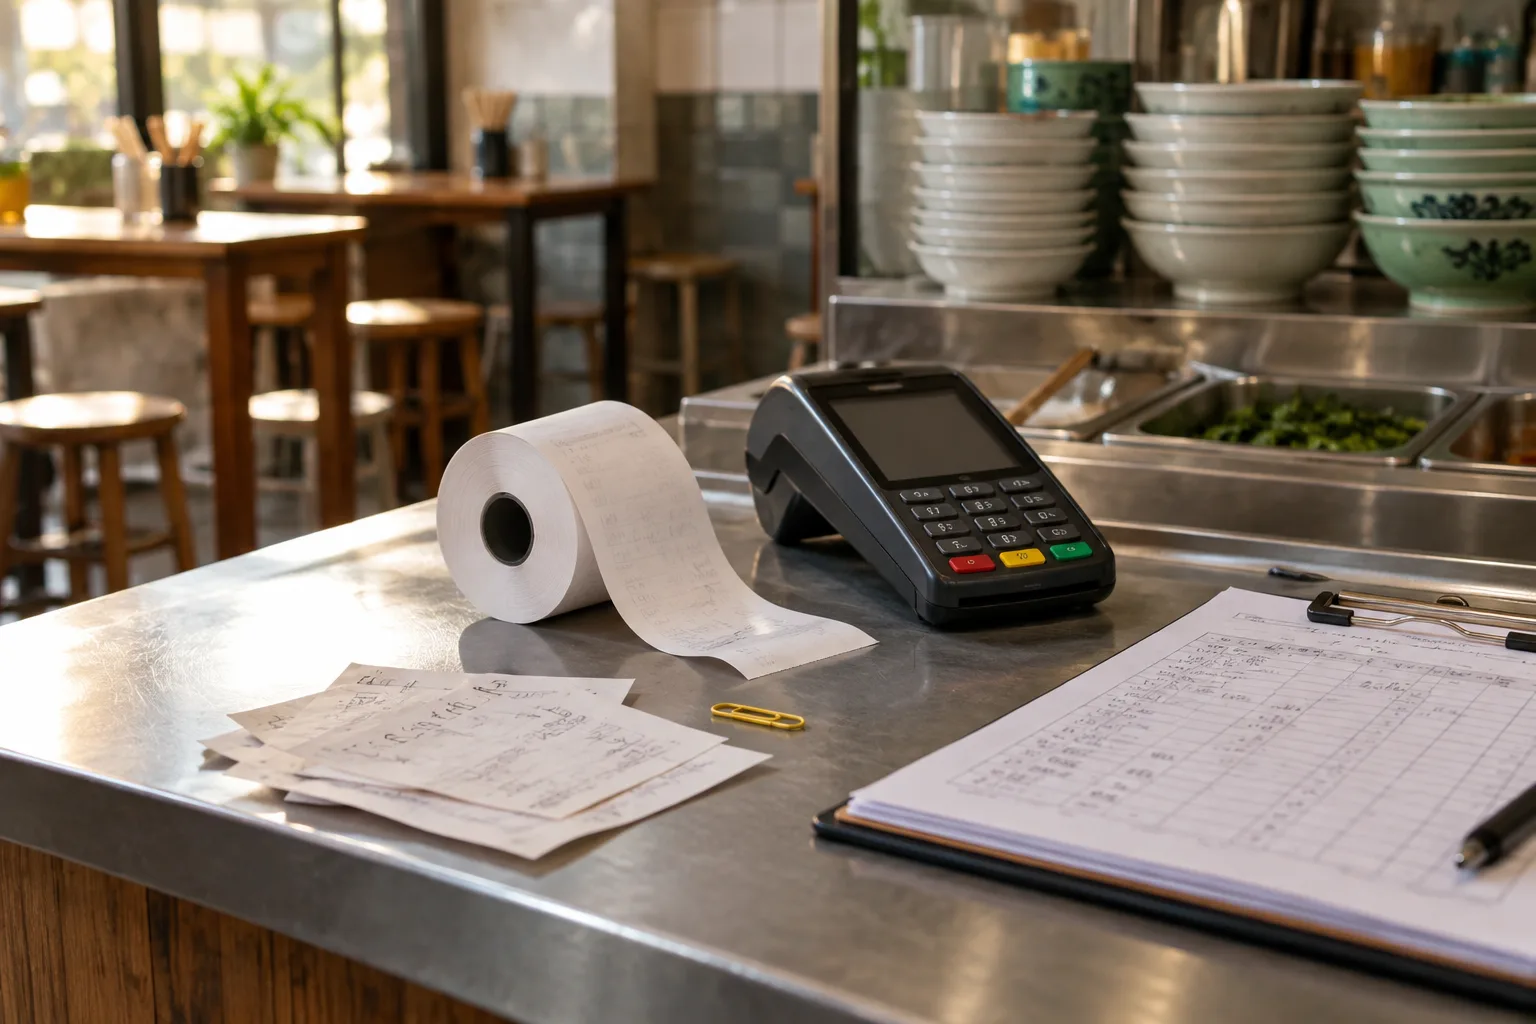
堂食、外卖与其他收款渠道分别整理,平台扣费、活动优惠和退款另作说明。
交接提示:采购与损耗资料可按门店、日期归集,便于沟通对应关系。
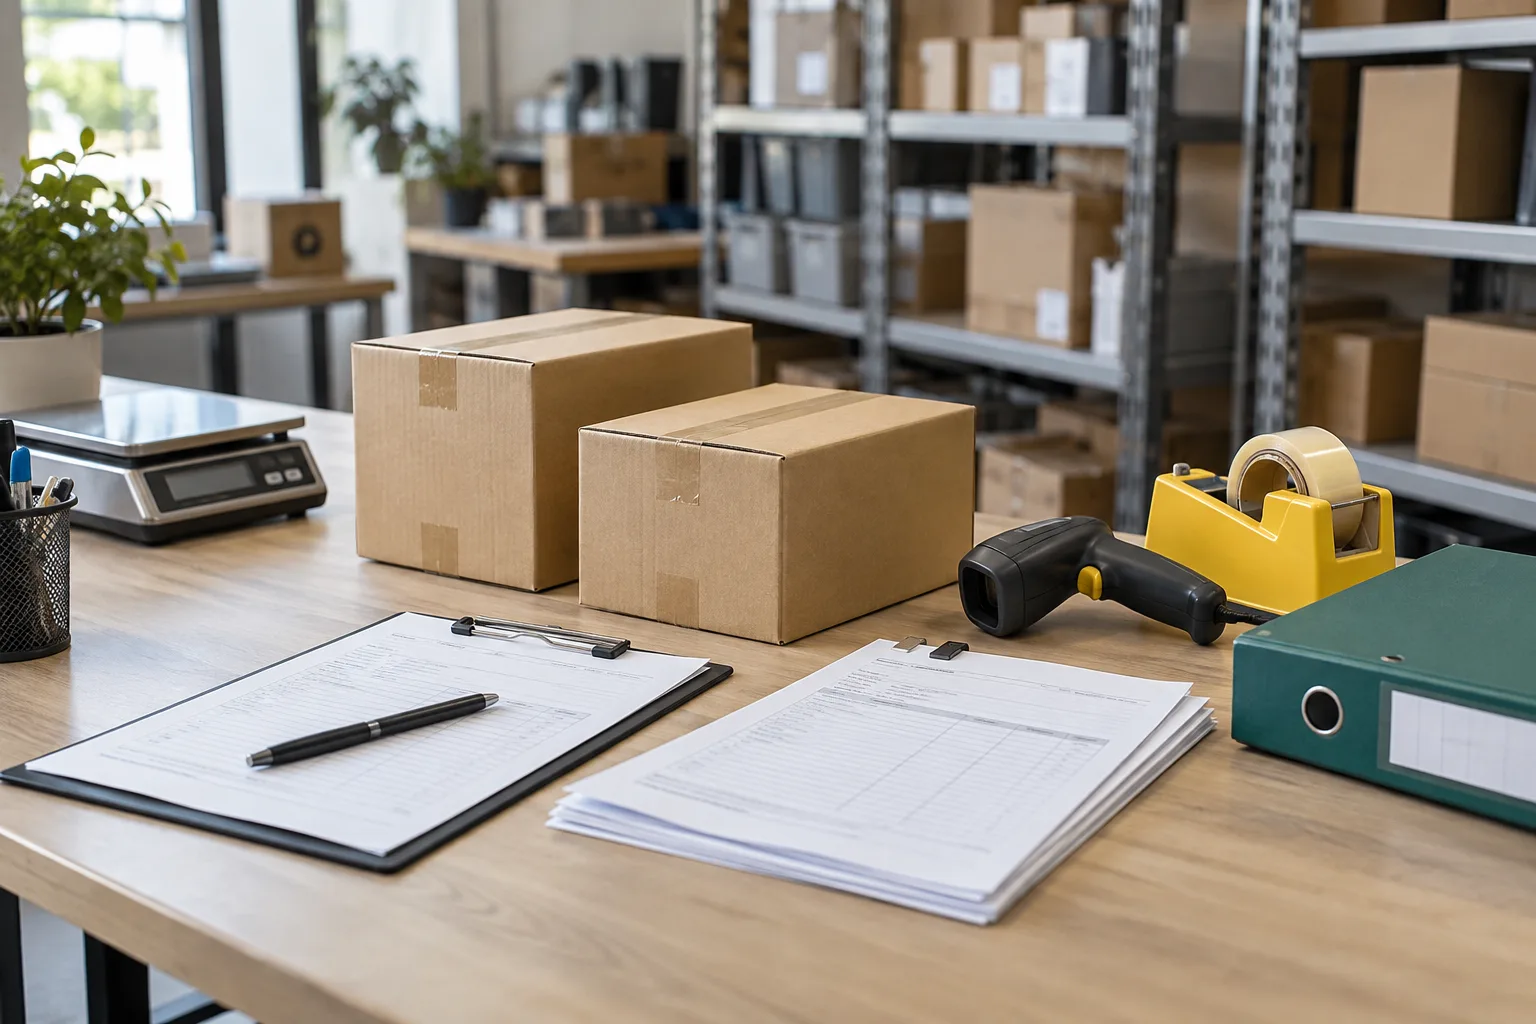
采购、销售、退换货按业务线索归档;库存记录与客户、供应商往来一起核对。
交接提示:跨期收付款和暂未取得的单据,单独列出待确认事项。
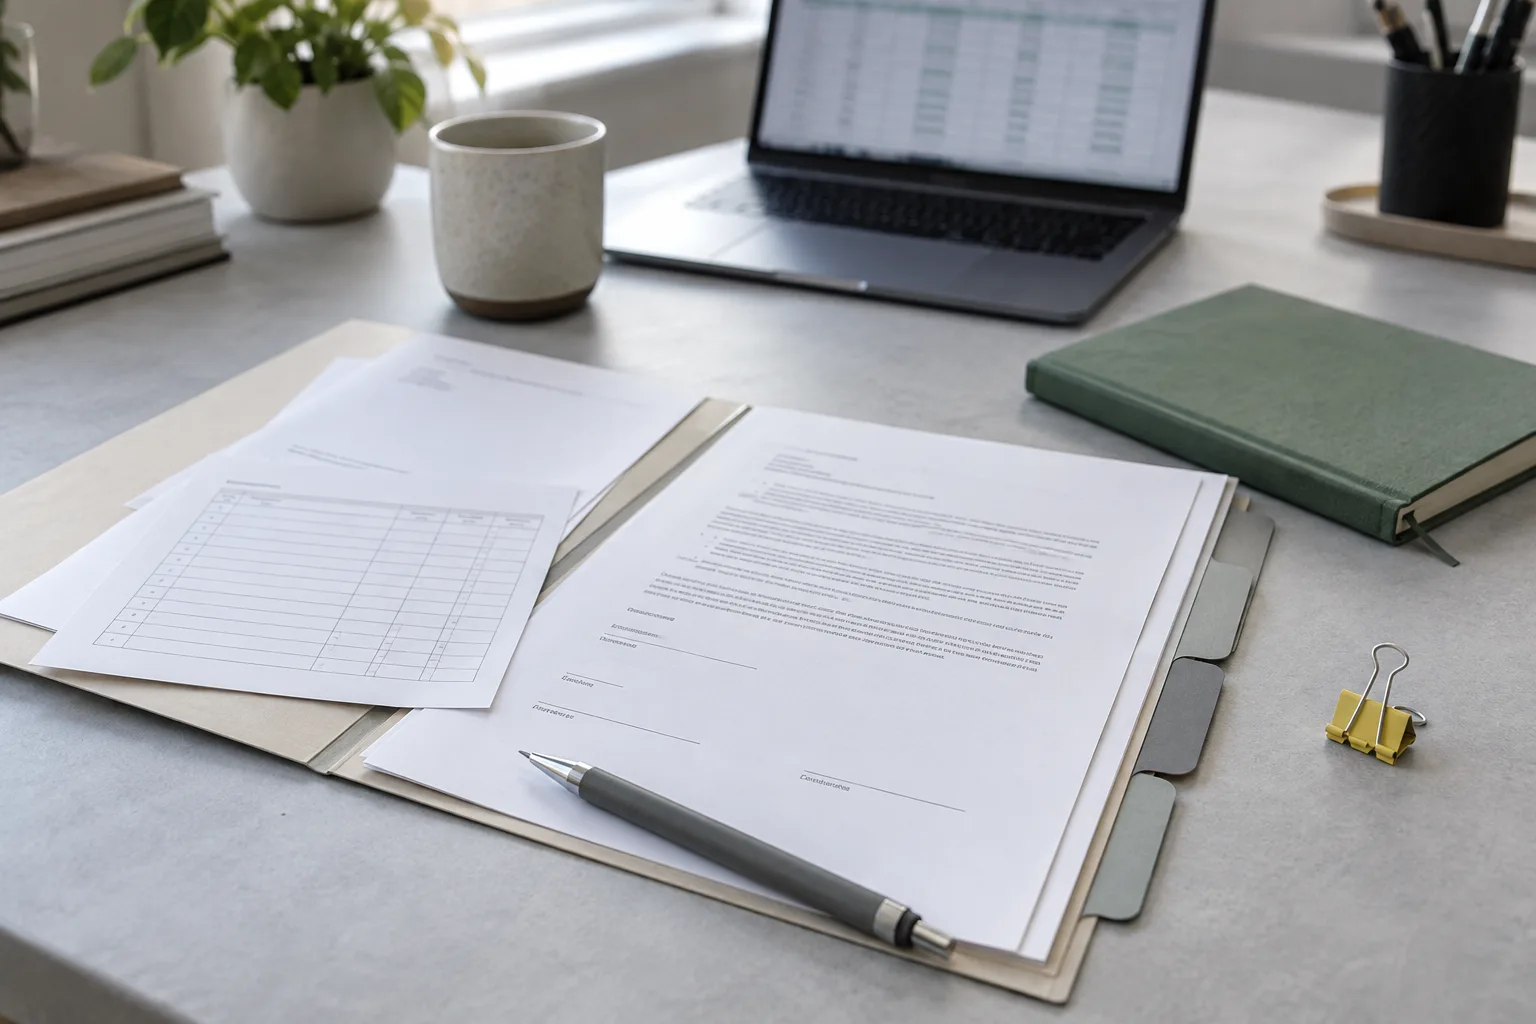
合同、交付与结算资料按项目收集;员工工资、费用报销与项目支出分清用途。
交接提示:预收款、分期结算及项目变动,附上简短业务说明。
03 / 每月协作顺序
以下展示协作顺序,不代表统一办理时限。具体交接日、申报事项与反馈方式需结合企业情况约定。
按月份和业务类型整理,注明缺项与特殊业务。
对照业务记录与资金凭证,集中沟通不一致事项。
核对需确认的账税信息,明确委托范围内的处理事项。
收齐约定的报表与回执,保留待补资料和下次交接记录。
日常记账、纳税申报、旧账整理以及专项业务各自需要哪些资料、交付什么内容,应在沟通时逐项确认。费用与服务范围以双方确认的方案为准。
04 / 交接前准备
按手头已有的资料勾选。不适用的项目可在沟通时说明;勾选结果仅用于本页自查。
05 / 继续了解
从原栏目继续阅读财税资料整理与日常经营问题。
06 / 交接常见问题
可以先说明经营情况、资料现状与账务时间范围,再逐项确认需要补充和核对的资料。流水、票据与业务说明各有作用,具体如何处理需要结合实际情况判断。
可按约定的交接安排持续整理,有无经营、是否存在费用或往来等情况一并说明。具体账税处理依据企业情况确认,不宜仅凭业务量作判断。
先确认原服务交接的期间、已有账簿报表与回执、未结事项和资料保存位置,再与新服务方核对清单。涉及账户授权的事项,通过双方确认的方式单独办理。
需要结合业务类型、票据量、账务基础和资料完整度确认。历史整理、专项处理是否包含,应在服务方案中单独说明,避免与日常记账混淆。
把资料理顺,
让下一次交接更清楚。