
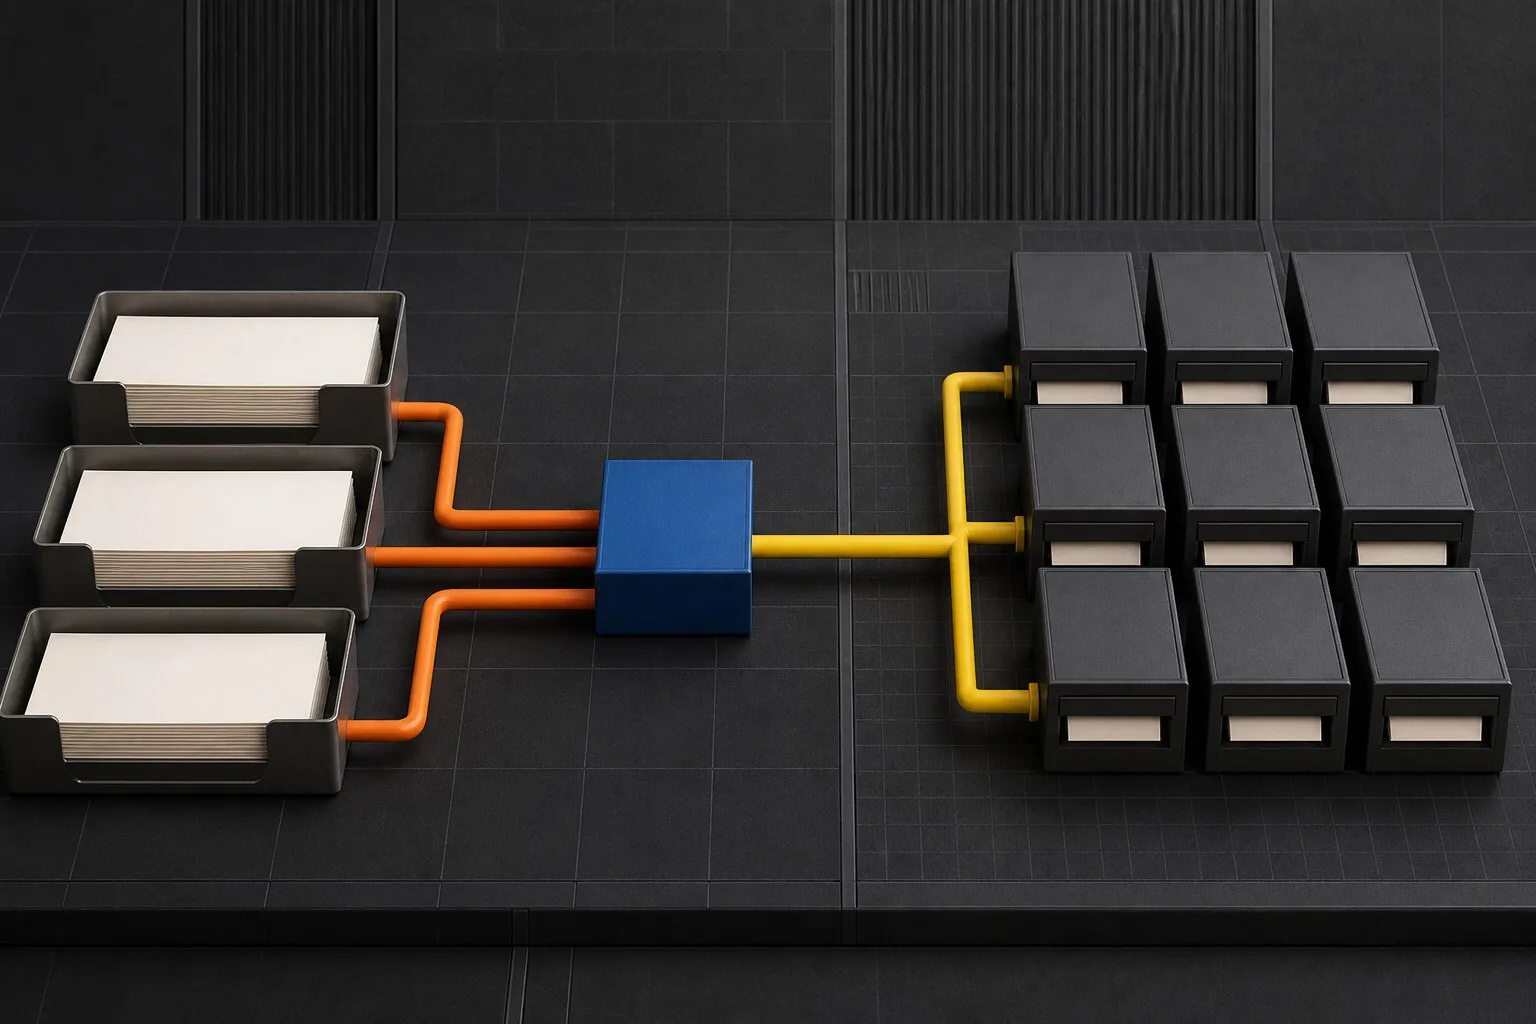
工程款:先把“钱”和“项目”对应起来
建筑工程公司的资金往来频繁,一笔工程款可能分多次收取,也可能对应多个项目。代理记账时,如果银行流水上的进账没有标注对应项目,财务人员很难判断这笔钱属于哪个工程的进度款、结算款还是预收款。建议公司在收款时就在内部记录中注明项目名称和款项性质,并将银行回单与合同、结算单归集在一起。这样代账公司做账时才能把收入或往来款落到正确的项目上,避免后期核对时反复翻找。
付款方面同样如此。材料款、人工费、机械租赁费等支出,如果支付时没有关联到具体项目,成本归集会变得模糊。公司可以要求经办人员在付款申请中写明项目,财务据此登记辅助台账。代理记账公司拿到这些信息后,才能按项目归集支出,为后续成本分析和所得税汇算提供基础。
分包票:取得、核对和入账的三个动作
分包是建筑工程中常见的业务形态,分包票的处理直接影响成本列支和税务合规。实务中可以从三个动作入手:
1. 分包发票的取得
公司应确保分包方及时开具发票,发票内容与实际分包业务一致。收到发票后,检查发票抬头、税号等基本信息是否正确,避免因票面错误导致无法入账。对于长期合作的分包方,可以约定开票时间节点,减少跨期票据带来的账务调整。
2. 票面与合同、付款的核对
每张分包发票都应当能与对应的分包合同、付款记录对应起来。核对时关注合同金额、结算金额、发票金额和实际付款金额是否逻辑一致。如果存在差异,比如质保金暂扣、部分结算未开票等情况,应在交接时向代账公司说明,以便正确反映往来款项。
3. 分包成本的列支
分包成本需要按照项目进行归集。公司内部应建立分包合同台账,记录合同编号、分包方、金额、开票和付款进度。代理记账时,将这些信息与发票、付款凭证一并提供,代账公司才能将分包成本准确计入对应项目。需要注意的是,成本列支的具体税务处理需依据现行规定,建议在汇算清缴前与代账人员确认口径。
项目成本:归集口径要提前定好
建筑工程项目周期长、支出杂,成本归集口径如果不提前统一,很容易出现同一类支出在不同项目间归集方式不一致的情况。公司可以和代账公司一起确定几个基本规则:哪些支出直接计入项目成本,哪些作为期间费用;人工费、材料费、机械费如何分类;跨项目共用的费用按什么标准分摊。口径确定后,内部报销和付款环节都按此执行,代账公司做账时也有据可循。
此外,项目成本的归集还需要关注时间节点。比如材料已经到场但发票未到,或者劳务已经发生但尚未结算,这些情况在账务上如何处理,应当提前与代账人员沟通,避免月底或年底集中补账造成混乱。
代理记账过程中,公司需要配合什么
代理记账不是把票据丢给代账公司就结束了。建筑工程公司至少需要在以下几个方面做好配合:
- 按项目整理合同、结算单、发票和付款回单,标注清楚对应关系;
- 及时提供银行流水和对账单,方便代账公司核对资金往来;
- 对特殊事项(如预收款、质保金、跨期票据)主动说明背景;
- 指定专人对接,避免多人传递信息造成遗漏;
- 定期与代账公司核对项目成本台账,发现差异及时调整。
这些配合工作看似琐碎,但能显著减少后期查账和调整的工作量,也有助于公司自己掌握每个项目的真实成本。
选择代账服务时可以关注什么
建筑工程公司的账务比一般商贸或服务企业更复杂,选择代理记账服务时,可以重点关注对方是否熟悉建筑行业的业务特点,比如是否了解工程款结算流程、分包业务模式、项目成本归集方法。沟通时可以询问对方处理类似业务的思路,观察其能否给出具体的资料清单和对接流程。服务范围、交接频率、响应方式等也应在合作前明确,避免后续因理解不一致产生摩擦。
如果公司同时有多个项目在建,还可以和代账公司商量按月或按季度提供项目成本汇总,便于内部管理决策。代理记账的价值不仅在于完成申报,更在于让账务信息能反映业务实质。
整理月度账务便笺
区分已整理的业务凭据与仍需补齐的资料,留下对应的查阅线索。

