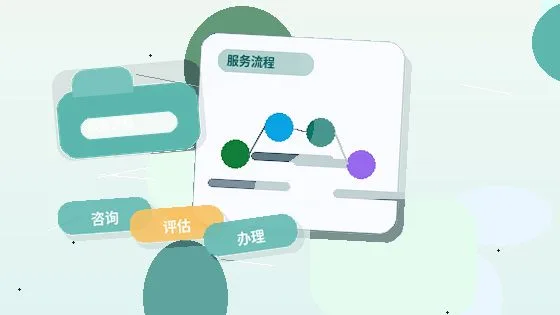
公司停止经营后,注销是让主体资格合法退出的必要步骤。不少经营者以为注销就是去工商交个材料,实际上税务、工商、银行、印章几个环节互相牵制:税务没结清,工商注销走不下去;工商没注销完,银行账户和印章的处理也会卡住。本文按实际办理的先后顺序,把陇南公司注销的流程拆开说明。
先判断:一般注销还是简易注销
注销路径大致分两种。简易注销适用于未发生债权债务或已将债权债务清偿完结、且符合相关条件的企业,程序相对短;一般注销则要经过清算、公告等环节,适合有未了结业务、税务事项较复杂或不符合简易注销条件的企业。判断走哪条路,主要看企业是否还有未结清的税款、发票、债务,以及是否处于经营异常状态。如果拿不准,可以先从税务状态和工商登记状态入手核对,再决定路径,避免按简易程序提交后因条件不符被退回。
第一步:税务注销,把账和票结清
税务环节是注销中最容易卡住的部分。办理前需要确认几个方面:历史申报是否齐全、有无欠税或未缴罚款、发票是否已缴销、税控设备是否已处理。如果企业长期未申报,可能先要补申报、解除异常状态,才能进入注销程序。实务中建议先整理近期的记账凭证、申报表和发票领用记录,与代理记账人员核对账目是否连续、有无遗漏的申报期。税务事项结清后,取得清税证明或相应文书,这是后续工商注销的重要材料。
需要注意的是,税务注销并不只是“交回发票”这么简单,账面上的往来款、存货、固定资产等如何处理,往往需要结合企业实际情况判断。涉及具体税务处理时,建议以主管税务机关的口径为准,不要凭经验想当然。
第二步:工商注销,提交申请并完成公告
税务环节完成后,进入工商注销。一般注销通常需要成立清算组、完成清算并发布公告,公告期满后再提交注销登记申请;简易注销则通过国家企业信用信息公示系统发布简易注销公告,公告期满无异议后提交申请。工商注销的核心材料一般包括注销登记申请书、清算报告或相关决议、清税证明等,具体以登记机关要求为准。
根据《中华人民共和国市场主体登记管理条例》,市场主体登记包括设立登记、变更登记和注销登记,县级以上地方人民政府市场监督管理部门主管本辖区市场主体登记管理工作。也就是说,注销登记属于市场主体登记的法定类型,应向登记机关依法办理。提交前把材料按清单逐项核对,能减少因缺件被退回的次数。
第三步:银行账户注销,先处理余额和业务
工商注销完成后,才能办理银行账户注销。去银行之前,先把账户余额转出或结清,确认没有未到期的业务、未结清的利息或手续费,并准备好开户许可证(如有)、印鉴、注销登记通知书等材料。如果账户长期不用已成久悬账户,可能需要先按银行要求办理激活或转正常状态,再走销户流程。基本户和一般户要分别处理,不要只注销基本户而遗漏其他账户。
第四步:印章缴销,公章不要随手处理
印章处理是最后一步,也最容易被忽视。公司注销后,公章、财务章、法人章等应按规定缴销或妥善处理,不能随意丢弃或转交他人。具体缴销方式各地安排不同,可向原备案的公安机关或登记机关了解。印章处理完毕,整个注销流程才算收尾。保留好缴销凭证,以备后续查证。
整体顺序和前后依赖
把四个环节串起来看:税务注销是前提,工商注销依赖清税结果,银行销户依赖工商注销证明,印章缴销放在最后。顺序颠倒往往导致重复跑腿。例如,税务未结清就去提交工商注销,材料会被退回;工商未注销就去银行销户,银行通常不予办理。按顺序推进,每一步拿到结果再进入下一步,是最稳妥的做法。
动手前的自查建议
正式启动前,可以先做几项自查:营业执照是否在有效状态、是否被列入经营异常名录、税务申报是否连续、发票是否已缴销、银行账户是否还有余额或未结业务、印章是否齐全。把这些问题提前理清,再决定走简易注销还是一般注销,能少走弯路。如果企业情况较复杂,比如有分支机构和对外投资,建议先梳理清楚各主体的关系再动手。
参考来源
中华人民共和国市场主体登记管理条例(国家行政法规库):https://xzfg.moj.gov.cn/front/law/detail?LawID=685